- Cap. 1 — A dor de não ter uma reserva
- Cap. 2 — O Brasil e o dinheiro
- Cap. 3 — Os mitos que sabotam sua reserva
Guia prático de educação financeira
Pare de depender da sorte quando surgir um imprevisto financeiro.
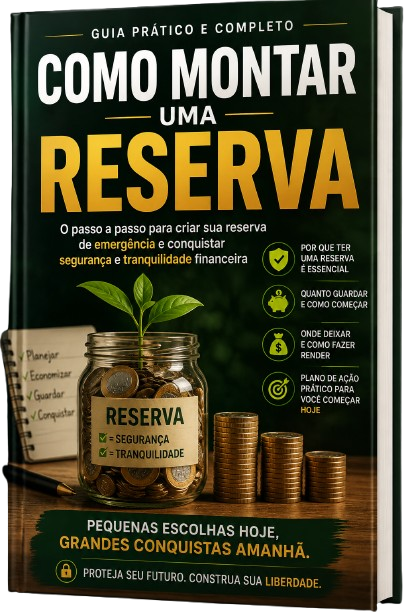
Aprenda um passo a passo para calcular quanto você precisa guardar, organizar seu orçamento, escolher onde manter sua reserva e colocar em prática um plano de 30, 60 e 90 dias — mesmo começando do zero.
Descubra a meta de reserva adequada ao seu custo de vida e perfil.
Aprenda a encontrar espaço no orçamento sem simplesmente “cortar tudo”.
Use exercícios, planilha-modelo, checklist e um plano de ação passo a passo.
Tenha acesso por apenas
R$ 19,90
QUERO MONTAR MINHA RESERVA →
Compra protegida • Garantia de 7 dias
✓
Guia digital completo
◎
Plano de 30, 60 e 90 dias
♢
7 dias de garantia
A DOR DE NÃO TER UMA RESERVA
Um imprevisto não deveria virar o início de uma crise.
Quando não existe uma proteção financeira, situações comuns podem rapidamente se transformar em cartão estourado, empréstimos, contas atrasadas e meses tentando recuperar o orçamento.
Todo imprevisto vira dívida
Carro quebrado, problema de saúde, eletrodoméstico que para de funcionar ou perda de renda passam a depender de cartão, empréstimo ou ajuda de terceiros.
O ciclo do “sempre no vermelho”
A dívida gera juros, os juros reduzem a sobra do próximo mês e o próximo imprevisto encontra o orçamento ainda mais vulnerável.
Ansiedade financeira constante
A insegurança não é apenas matemática. É não saber como pagar a próxima emergência e precisar reorganizar contas toda vez que algo foge do planejado.
“Reserva de emergência não é sobre o dinheiro guardado.
É sobre a noite de sono que ele compra.”
Não espere “sobrar dinheiro” para começar.
O guia transforma a construção da reserva em um sistema organizado e executável.
01
Calcule sua necessidade real
Use seu gasto essencial, não simplesmente seu salário.
02
Defina suas camadas
Colchão inicial, segurança básica e reserva completa.
03
Organize o orçamento
Encontre vazamentos e determine um valor possível para guardar.
04
Automatize o processo
Aplique o método “pague-se primeiro” para depender menos da força de vontade.
UMA SOLUÇÃO PRÁTICA
Um sistema para sair da intenção e começar a construir segurança.
O Como Montar Sua Reserva de Emergência foi estruturado para ser usado na prática. Ao longo do conteúdo você encontra cálculos, exemplos, perguntas, exercícios e tarefas que ajudam a transformar conhecimento em ação.
A proposta não é mandar você eliminar todo o lazer ou esperar ganhar um grande salário. O foco é criar uma proteção financeira realista, progressiva e sustentável.
CONTEÚDO COMPLETO
16 capítulos organizados da compreensão à execução.
O conteúdo acompanha você desde a identificação do problema até a construção, manutenção e uso responsável da reserva.
Parte 1
O Problema
Parte 2
O Planejamento
- Cap. 4 — Quanto você realmente precisa guardar
- Cap. 5 — Definindo sua meta ideal por perfil
- Cap. 6 — Onde guardar: comparando as opções
Parte 3
A Execução
- Cap. 7 — De onde vai sair o dinheiro
- Cap. 8 — Renda extra para acelerar a reserva
- Cap. 9 — Automação e método pague-se primeiro
- Cap. 10 — Erros mais comuns e como evitá-los
Parte 4
Plano de Ação
- Cap. 11 — Plano de 30 dias
- Cap. 12 — Plano de 60 dias
- Cap. 13 — Plano de 90 dias
Parte 5
Mantendo e Usando
- Cap. 14 — Quando usar e quando não usar a reserva
- Cap. 15 — Repondo a reserva depois de um uso
- Cap. 16 — Três histórias de aplicação do método
EXERCÍCIOS PRÁTICOS
Você não fica apenas lendo. Você começa a organizar sua própria reserva.
Os exercícios do guia foram distribuídos ao longo dos capítulos para ajudar você a colocar os conceitos na sua realidade financeira.
Exercício
Seu ponto de partida
Analise como você resolveu seu último imprevisto e se hoje conseguiria enfrentar a mesma situação sem criar uma dívida.
Exercício
Mapeamento do gasto essencial
Organize moradia, contas, alimentação, transporte, saúde, educação, dívidas e demais despesas essenciais.
Exercício
Sua meta final
Calcule a reserva com base no gasto essencial mensal e no número de meses adequado ao seu perfil.
Exercício
As três camadas
Divida uma meta grande em colchão inicial, segurança básica e reserva completa para enxergar seu progresso.
Exercício
Caça aos vazamentos
Revise os últimos 60 dias e encontre assinaturas sem uso, gastos por impulso e tarifas que podem ser reduzidas.
Exercício
Mapa de renda extra
Liste formas realistas de gerar receita adicional nos próximos 30 dias e estime valores e prazos.
Exercício
Seu orçamento mensal
Compare valores planejados e realizados para entender como o seu dinheiro realmente se comporta.
Exercício
Configure sua automação
Transforme a decisão de guardar em uma rotina automática ligada ao recebimento da sua renda.
Exercício
Critérios de emergência
Aprenda a avaliar se uma situação é inesperada, necessária e urgente antes de utilizar sua reserva.
PLANO DE TRANSFORMAÇÃO
Um roteiro de 30, 60 e 90 dias para tirar o plano do papel.
Em vez de terminar o eBook sem saber o que fazer primeiro, você recebe uma sequência prática de execução.
Seu primeiro ciclo de 90 dias
O foco evolui de organização e estrutura para consistência, ajustes e consolidação do hábito.
0 → 30 DIAS
Fundação
- Mapear o gasto essencial
- Calcular a meta da reserva
- Definir as três camadas
- Escolher onde guardar
- Montar o orçamento
- Configurar transferência automática
- Realizar o primeiro aporte
31 → 60 DIAS
Consistência
- Comparar planejado x realizado
- Ajustar categorias do orçamento
- Colocar renda extra em movimento
- Direcionar renda extra para a reserva
- Reduzir vazamentos
- Checar o progresso da Camada 1
61 → 90 DIAS
Consolidação
- Aplicar o aumento gradual
- Testar outra fonte de renda extra
- Recalcular gastos essenciais
- Revisar a meta total
- Calcular o percentual já atingido
- Definir os próximos 90 dias
PRINCIPAIS BENEFÍCIOS
O objetivo é dar clareza para você agir com método.
Saber quanto realmente guardar
Pare de trabalhar com números aleatórios e aprenda a calcular sua meta usando o custo essencial da sua própria realidade.
Escolher onde manter a reserva
Entenda os critérios de segurança, liquidez e rentabilidade usados para avaliar opções destinadas a emergências.
Organizar seu orçamento
Veja para onde o dinheiro está indo e identifique valores que podem ser redirecionados para sua proteção financeira.
Criar consistência
Use automação e o método “pague-se primeiro” para não depender todos os meses da decisão de guardar ou não.
Entender quando usar a reserva
Tenha critérios claros para separar uma emergência real de uma compra que pode esperar.
Saber como reconstruir
Caso precise usar o dinheiro, o guia mostra um processo para registrar, priorizar e repor o valor utilizado.
O QUE VOCÊ RECEBE
Mais do que leitura: um material para consultar e colocar em prática.
Como Montar Sua Reserva de Emergência
Guia digital completo com conteúdo educativo, exercícios e materiais de apoio.
16 capítulos
Do problema e planejamento até execução, manutenção e uso.
Exercícios práticos ao longo do guia
Cálculos, diagnósticos, orçamento, renda extra e critérios de uso.
Plano de ação de 30, 60 e 90 dias
Um roteiro progressivo para organizar e executar seu sistema.
Planilha-modelo da reserva
Estrutura para acompanhar aportes, renda extra, saldo e percentual da meta.
Checklist final resumido
Fundação, estrutura, execução contínua e uso responsável.
Glossário essencial e perguntas frequentes
Explicações de termos financeiros e respostas para dúvidas comuns.
7
DIAS
DE GARANTIA
DE GARANTIA
COMPRA COM GARANTIA
Você tem 7 dias de garantia.
Você pode conhecer o material com a segurança do período de garantia informado para a compra.
OFERTA ESPECIAL
Comece a construir sua proteção financeira.
Tenha o guia completo e comece pelo seu primeiro passo.
Como Montar Sua Reserva
Guia digital completo
✓
16 capítulos organizados em 5 partes
✓
Exercícios e exemplos práticos
✓
Plano completo de 30, 60 e 90 dias
✓
Planilha-modelo de acompanhamento
✓
Checklist final resumido
✓
Glossário e perguntas frequentes
✓
Garantia de 7 dias
Tudo isso por apenas
R$19,90
QUERO GARANTIR MEU ACESSO →
Você será direcionado para o checkout da Hotmart.
PERGUNTAS FREQUENTES
Tire suas principais dúvidas.
Não. O guia trabalha justamente com a ideia de começar de
forma compatível com sua realidade. Ele mostra como calcular
uma meta com base no gasto essencial e como transformar uma
meta maior em camadas menores.
O guia explica que dívidas caras devem receber prioridade,
mas também apresenta a ideia de uma mini-reserva de segurança
durante esse período para reduzir o risco de um novo imprevisto
levar você novamente ao crédito caro.
O conteúdo ensina a mapear seu gasto essencial mensal e
multiplicá-lo pelo número de meses de cobertura relacionado
ao seu perfil de renda e nível de estabilidade.
Sim. O capítulo específico sobre o tema apresenta os critérios
de segurança, liquidez e rentabilidade e compara alternativas
abordadas no guia, como poupança, CDB de liquidez diária,
Tesouro Selic e fundo DI.
O guia apresenta o teste de três perguntas: o gasto é
inesperado, necessário e urgente? Esse filtro ajuda a
diferenciar uma emergência real de um desejo ou gasto adiável.
Não existe um prazo único. Ele depende da sua renda,
percentual disponível para aportes, despesas essenciais
e tamanho da meta. O foco do método é construir consistência
em vez de depender de uma tentativa intensa e curta.
Sim. A compra conta com garantia de 7 dias.
Não. O conteúdo possui finalidade educativa e informativa.
Taxas e condições de produtos financeiros podem mudar e
devem ser verificadas antes de qualquer decisão financeira.
SEU PRÓXIMO PASSO
Sua reserva começa com uma decisão.
Aprenda a calcular sua meta, organizar o orçamento, estruturar seus aportes e seguir um plano de ação para construir uma camada de proteção entre você e os imprevistos.
Acesso ao produto por R$ 19,90
QUERO COMEÇAR AGORA →
Garantia de 7 dias
Material de caráter educativo e informativo. Não constitui recomendação
personalizada de investimento. Taxas, percentuais, regras e condições de
produtos financeiros podem variar ao longo do tempo e entre instituições.